Expliqué : combien de temps faut-il travailler pour obtenir une pension française
Pour de nombreux résidents étrangers qui travaillent, calculer quand – et comment – prendre sa retraite peut être déroutant.
Contrairement à la retraite fixe de l’État au Royaume-Uni, le système français est basé sur le nombre de trimestres (périodes de trois mois) ont été versées et plusieurs changements importants ont eu lieu cette année.
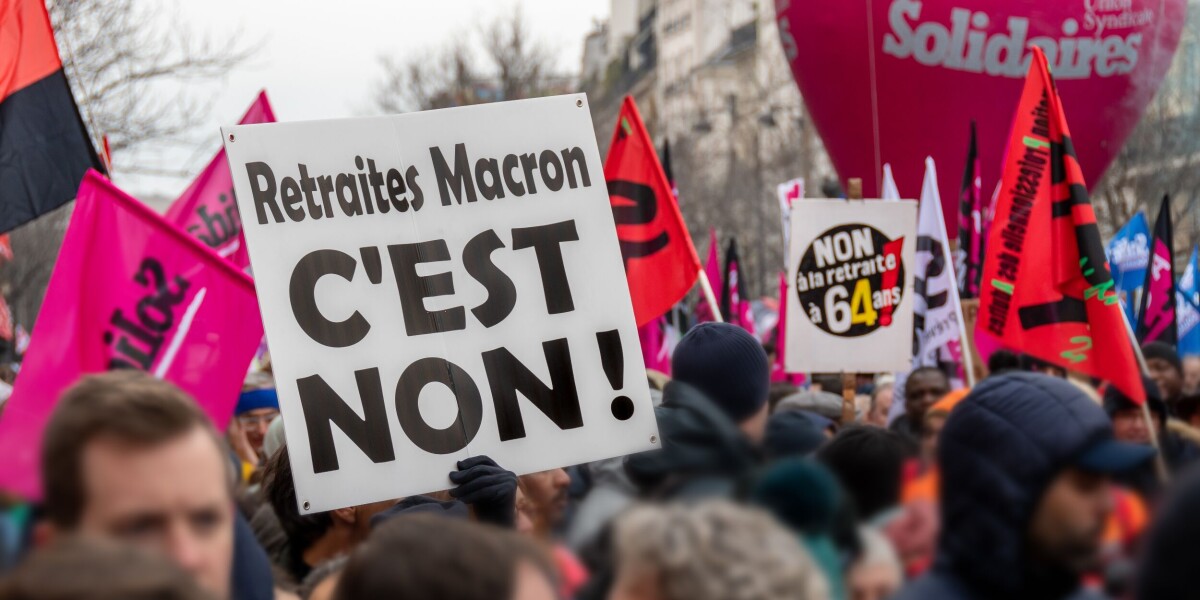
Dans le cadre de la réforme controversée des retraites de 2023, l’âge minimum légal de la retraite était passé à 64 ans.
Dans le cadre de la loi de financement de la Sécurité sociale pour 2026, cette majoration a été gelée à 62 ans et neuf mois jusqu’à fin 2027. Elle s’applique à toute personne prenant sa retraite d’ici là.
A noter que l’âge minimum légal de la retraite diffère du nombre de « trimestres » de cotisation, ou de l’âge, nécessaire pour bénéficier d’une pension à taux plein (taux plein) – 42-43 années de cotisations (168-172 trimestres, selon l’année de naissance) pour ceux qui prennent leur retraite maintenant, ou automatiquement à partir de 67 ans, quel que soit le nombre de trimestres.
Ces calculs se réfèrent à la pension de base, la plupart des gens cotisant également à une pension complémentaire, calculée différemment.
Une pension de base française n’est pas un montant fixe mais est calculée au prorata de votre salaire moyen au moment de votre activité et du nombre de vos prestations. trimestres Si vous prenez votre retraite avant l’âge automatique de la retraite à taux plein sans avoir atteint le nombre de trimestres requis, une réduction, appelée décote, est appliquée, augmentant en fonction du nombre de trimestres manquants.
Retraite anticipée en France
Plusieurs itinéraires permettent une retraite anticipée. L’un est carrière longue (carrière longue), pour les personnes ayant commencé à travailler jeunes – permettant dans certains cas de prendre leur retraite dès 58 ans.
Une nouvelle règle applicable aux retraites à partir de septembre pourrait également aider les parents à y prétendre. Jusqu’à deux trimestres de pension supplémentaires accordés en raison de la naissance, de l’adoption ou de l’éducation d’enfants peuvent désormais être pris en compte dans le nombre de trimestres de retraite anticipée au titre du carrière longue schème.
Des dispositions distinctes existent pour les personnes handicapées.
Vérifiez et demandez votre pension
Le plus simple est de créer un compte sur lassuranceretraite.fr.
Vous aurez besoin de votre numéro de sécurité sociale français et de FranceConnect, en utilisant les identifiants impots.gouv.fr, ameli.fr, le MSA, L’Identité Numérique La Poste ou France Identité.
Si vous résidez en France et avez cotisé à une pension, vous devriez déjà en avoir ou pouvoir en obtenir une. Une fois connecté, utilisez le Obtenir mon âge de départ à la retraite outil permettant de calculer votre âge de départ au plus tôt et votre âge de plein taux en fonction de vos cotisations. Vérifiez également votre relevé de carrière (déclaration de carrière), rectifiable à partir de 55 ans.
Postulez environ quatre à six mois avant la date de début prévue sur lassuranceretraite.fr.
Votre retraite caisse doit être en liaison avec votre prestataire de soins, il ne doit donc pas y avoir d’interruption des soins, mais mettre à jour votre carte Vitale.
Les salariés du privé peuvent prétendre aux retraites de base et complémentaires Agirc-Arrco en une seule demande : le demande unique de retraite en ligne – via info-retraite.fr, lassuranceretraite.fr ou agirc-arrco.fr. Sélectionnez tous les programmes auxquels vous avez contribué.
Se déclarer travailleur indépendant
Comme pour les salariés, le droit à une pension de base à taux plein dépend en partie du nombre de trimestres validé.
Le nombre requis dépend de l’année de naissance et peut atteindre 172 trimestres/43 ans. Les cotisations sociales de l’Ussaf financent en partie les droits à retraite, avec des taux variables selon le type et la classification du travail.
Les trimestres sont validés via des seuils de revenus annuels. UN micro-entrepreneur peut valider un à quatre trimestres selon le chiffre d’affaires, ou aucun si l’activité est minime.
Les travailleurs indépendants ont droit à une pension de base (retraite de base) et une pension complémentaire, calculée à partir des points accumulés grâce aux cotisations de sécurité sociale. La manière dont vous demandez la pension complémentaire dépend de votre travail.
Artisans, commerçants et industriels
Pour artisans, commerçants et industrielsil s’agit du Régime Complémentaire des Indépendants (RCI).
Assurance retraite (CNAV/CARSAT) gère les retraites de base et RCI. Un demande unique via info-retraite.fr ou votre CARSAT couvre les deux.
Le RCI ne peut être réclamé indépendamment de la retraite de base. Les deux démarrent à la même date, et le RCI est versé en totalité si votre pension de base est à taux plein, ou réduit pour les trimestres manquants selon son propre barème de réduction.
Professions libérales
Pour les professions libérales, notamment les médecins, dentistes, architectes, comptables, infirmiers et kinésithérapeutes, la retraite de base est gérée par la CNAVPL.
Les retraites complémentaires sont gérées par l’une de ses 10 sections professionnelles, chacune avec son propre règlement, et c’est cette section qui traite votre dossier.
La section la plus importante, la CIPAV, regroupe les architectes, géomètres, ingénieurs-conseils, ostéopathes, psychologues, moniteurs de ski, guides et certaines autres activités réglementées.
Depuis 2019, les professions libérales non réglementées ont rejoint le régime généralbien que ceux inscrits avant 2019 puissent rester auprès de la CIPAV.
Prendre une retraite progressive
Retraite progressive (retraite progressive) vous permet de réduire vos horaires de travail en fin de carrière tout en percevant déjà une partie de votre pension – une étape intermédiaire entre le travail à temps plein et la retraite à taux plein.
Pour y avoir droit, vous devez avoir au moins 60 ans et avoir cotisé au moins 150 trimestres (37,5 années), tous régimes de retraite de base confondus.
Vous devez véritablement réduire votre activité dans le respect des règles. Les salariés et les indépendants doivent travailler entre 40 et 80 % du temps plein, et les fonctionnaires entre 50 et 90 %.
Vous percevez une fraction de votre pension à taux plein, correspondant à la durée pendant laquelle vous ne travaillez plus. Par exemple, si vous passez à 55 % d’heures à temps plein, vous recevez 45 % de votre pension calculée, en plus de votre salaire réduit.
Vous continuez à cotiser et à valider des trimestres qui alimentent le calcul final de votre pension. Si votre salaire reste supérieur à un certain seuil, vous pouvez également gagner des trimestres supplémentaires.
Avec l’accord de votre employeur, vous pouvez continuer à cotiser comme si vous étiez toujours à temps plein, de sorte que les heures réduites ne diminuent pas votre salaire de référence moyen aux fins de la pension, même si le coût supplémentaire est généralement partagé entre vous et votre employeur.
Si vous envisagez de continuer à exercer une activité rémunérée après votre retraite, les règles relatives au cumul pension-emploi (cumul emploi-retraite) sont simplifiés à partir de janvier.