Pourquoi les prix de l’immobilier baissent-ils en France ?
nouvelles
Notaire explique comment les coûts d’emprunt, l’énergie et l’abordabilité affectent le marché
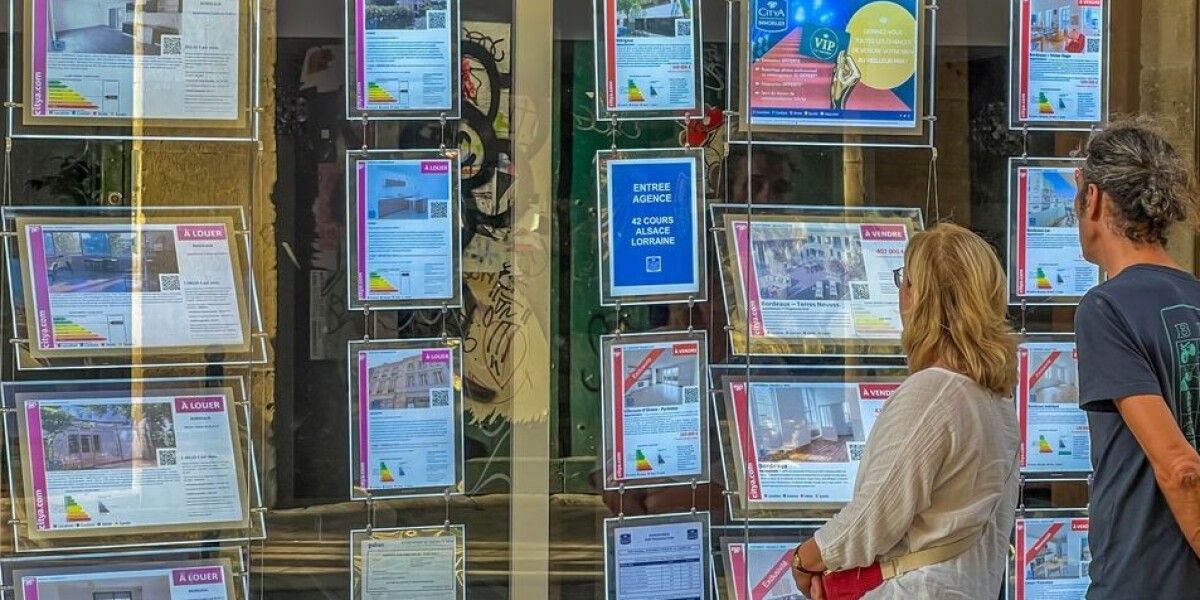
Le marché immobilier français a enregistré une nouvelle baisse, avec les prix des logements anciens, en baisse de 1% entre le premier et le deuxième trimestre 2026, soit une réduction de 0,8% sur un an.
Alors, qu’est-ce qui se cache derrière la baisse continue des prix ?
Priscille Caignault, membre du Bureau du Conseil supérieur du notariat (l’autorité officielle représentant tous les notaires de France), chargé des biens, a déclaré que les chiffres pointent actuellement vers une correction plutôt qu’un ralentissement majeur.
Les acheteurs recherchent toujours des maisons
«Je crois qu’il y a toujours eu des acheteurs», a déclaré Mme Caignault. La connexion.
Les gens ont toujours besoin d’un endroit où vivre, dit-elle, mais ils prêtent davantage attention aux caractéristiques et au coût de la propriété.
« Ce qui déclenche un achat aujourd’hui, c’est le rapport entre la capacité financière dont vous disposez, la capacité de financement dont vous disposez pour votre projet et le prix qui vous est proposé.
« Si le prix est trop élevé, le vendeur doit baisser le prix. Sinon, la transaction n’aura pas lieu. »
C’est pourquoi, a-t-elle expliqué, l’ajustement se voit actuellement plus clairement dans les prix que dans le nombre de transactions, qui sont restés globalement stables avec environ 958 000 logements vendus au cours des 12 mois jusqu’à fin juin, contre 953 000 fin mars et 952 000 fin décembre.
Pourquoi les maisons tombent-elles plus que les appartements ?
Les derniers chiffres montrent une nette différence entre les maisons et les appartements. Au cours de l’année jusqu’au deuxième trimestre 2026, les prix des appartements n’ont baissé que de 0,1 %, tandis que les prix des logements ont baissé de 1,3 %.
«Avec une capacité financière plus restreinte, il peut être plus facile d’acheter un appartement qu’une maison», a expliqué Mme Caignault.
De plus, les maisons entraînent également un autre fardeau financier potentiel : la rénovation.
« Avec les maisons, il peut y avoir un coût de rénovation énergétique qui pèse sur l’investissement », estime-t-elle.
Un acheteur doit donc considérer non seulement le prix d’achat mais aussi s’il peut se permettre les travaux qui pourraient suivre.
« Vous achetez un bien qui a déjà un certain prix parce que c’est une maison, mais il faut aussi penser aux travaux qui seront nécessaires.
« Aurons-nous la capacité financière de planifier les travaux ? Cela joue aussi un rôle. »
Elle a ajouté qu’il pourrait y avoir d’autres facteurs, notamment la concentration des acheteurs dans les centres-villes et les grandes zones métropolitaines, où les appartements sont plus courants.
Les mauvaises notes énergétiques affectent désormais les prix
Mme Caignault a également déclaré que le DPE (Diagnostic de Performance Énergétique) la notation est également passée d’une considération relativement marginale à un facteur important lorsque les acheteurs évaluent une propriété.
« Une maison mal notée se vendra moins cher, tandis qu’une maison bien notée bénéficie au contraire d’une valorisation plus élevée. »
Cela est devenu particulièrement important à mesure que les gens se soucient du confort de leur maison pendant les périodes de chaleur extrême.
« Les gens disent maintenant que la maison doit être économe en énergie aussi bien en hiver qu’en été », a-t-elle déclaré.
La hausse des taux d’intérêt pèse sur les acheteurs
Bien entendu, le problème plus large de l’abordabilité est celui du coût de l’emprunt.
Lorsque les taux hypothécaires augmentent, les ménages peuvent emprunter moins pour une mensualité similaire. Cela pousse les vendeurs à réduire leurs prix s’ils souhaitent finaliser une transaction.
«Il s’agit aujourd’hui davantage d’un ajustement que d’une tendance majeure du marché», a déclaré Mme Caignault.
Mais elle a déclaré que la situation devrait être surveillée de près, en particulier jusqu’en 2027.
« Nous restons vigilants car les critères macroéconomiques se dégradent néanmoins. »
Elle a souligné la reprise de l’inflation et la hausse des coûts d’emprunt du gouvernement comme des facteurs qui pourraient éventuellement se répercuter sur les taux hypothécaires.
La géopolitique affecte les prix de l’immobilier
Les événements géopolitiques peuvent également toucher le marché immobilier, mais principalement par leurs conséquences économiques.
« La crise géopolitique au Moyen-Orient a eu un impact sur le marché immobilier à travers des paramètres macroéconomiques », a-t-elle déclaré.
« Cela a créé une pression sur les coûts de l’énergie, et donc une nouvelle hausse de l’inflation.
« Pour contrôler l’inflation, il y a un impact sur les taux d’intérêt et lorsque les taux d’intérêt augmentent, cela signifie que les taux hypothécaires peuvent augmenter. » dit-elle.
L’élection présidentielle pourrait-elle affecter le marché ?
Une autre source d’incertitude est l’élection présidentielle française de l’année prochaine.
Mme Caignault a déclaré que les investisseurs pourraient être plus prudents en attendant de voir ce que la future politique gouvernementale pourrait signifier pour l’immobilier.
« En fonction des programmes des différents candidats, on va avoir un marché un peu plus expectatif », dit-elle.
Pour les investisseurs, les questions incluent la fiscalité future, la politique du logement et éventuelles mesures gouvernementales.
« Tout cela signifie que les investisseurs peuvent être prudents et dire : nous n’y allons pas tout de suite. »
Un marché qui s’adapte et ne s’effondre pas
Pour l’instant, Mme Caignault ne voit pas dans ces chiffres la preuve d’un renversement majeur.
Elle a déclaré que les acheteurs restent présents mais sont de plus en plus limités par ce qu’ils peuvent se permettre, tandis que les vendeurs doivent tenir compte de ces limites.
La plus grande préoccupation est de savoir ce qui se passera si les coûts d’emprunt augmentent encore ou si l’incertitude économique et politique s’accroît.
« Nous devons rester vigilants pour l’avenir », a-t-elle déclaré.
« Mais le marché ne se redresse pas aujourd’hui. »