Explication : la nouvelle « taxe anti-émeute » en France et ce qu’elle signifie pour vous
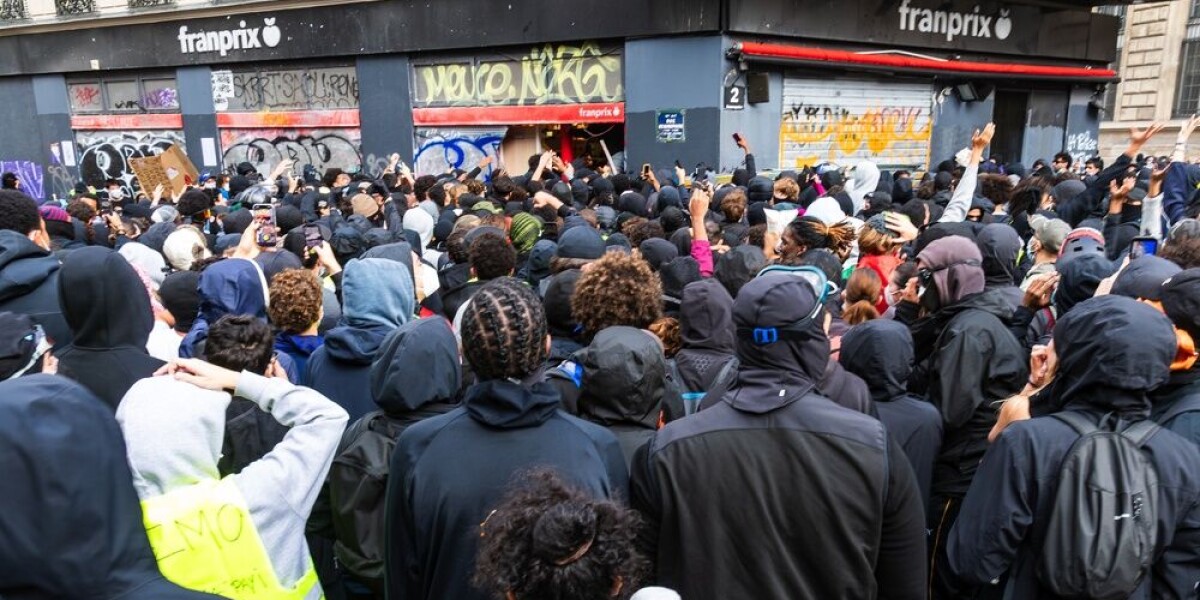
Une nouvelle « taxe anti-émeute » devrait entrer en vigueur l’année prochaine en France, visant à créer un fonds pour aider à couvrir les dommages causés par les troubles sociaux et les futures manifestations.
La proposition d’un prélèvement de 0,8% sur les polices d’assurance, versé directement dans un fonds spécial « dommages de protestation », est au cœur du plan.
La mesure, qui permettrait même à ceux qui ne participent pas aux manifestations de cotiser au fonds, s’est révélée extrêmement controversée.
La connexion avait initialement couvert le plan le mois dernier à la suite de violences et de pillages généralisés le 17 octobre, premier jour du mouvement renouvelé des Gilets jaunes.
Les lecteurs ont réagi avec passion à cette mesure, certains se disant « plus que dégoûtés » par les projets.
Ci-dessous, nous examinons la politique plus en détail.
Qu’est-ce que c’est et quelle est son histoire ?
Une forme de « taxe anti-émeute » est proposée depuis plusieurs années en France, débattue pour la première fois à la suite de manifestations généralisées en 2023.
Ces manifestations intervenaient après la mort de Nahel, un jeune de 17 ans abattu par un policier alors qu’il se trouvait dans son véhicule en banlieue parisienne.
Des jours de protestations violentes s’ensuivirent, conduisant à des couvre-feux dans toute la France, mais pas avant que des centaines de millions d’euros de dégâts soient enregistrés.
Après les émeutes, ni l’État ni les compagnies d’assurance n’ont déclaré disposer de suffisamment de fonds pour couvrir les dommages et intérêts.
Le gouvernement a proposé un prélèvement supplémentaire sur les polices d’assurance pour couvrir les coûts, mais il a fallu attendre le budget 2026 (débattu fin 2025 et adopté au début de cette année) pour qu’une telle mesure soit formellement autorisée.
La première proposition a suscité de vives réactions car elle prévoyait une surtaxe de 5 %, que le gouvernement a ensuite abaissée à un plafond de 1,5 % dans le budget final.
Ces dernières semaines, le gouvernement a confirmé qu’il ramènerait ce taux à 0,8% dans les textes juridiques concernés lors de leur publication. Les projets de textes transmis au Conseil d’Etat avaient le seuil de 0,8 %.
Comment cela fonctionnerait-il ?
La politique s’inspire de la catastrophe naturelle actuelle (catastrophe naturelle), qui affecte les fonds d’un prélèvement sur les polices d’assurance qui n’est utilisé qu’en cas de dommages consécutifs à des catastrophes naturelles.
La taxe sur les catastrophes naturelles s’applique aux polices d’assurance de biens (habitation, commerciale et industrielle) ainsi qu’aux polices d’assurance automobile.
Les personnes qui voient leur maison ou leur entreprise endommagée par une catastrophe naturelle applicable s’adressent à leur assureur, qui doit répondre à la réclamation dans un délai plus court, en utilisant les ressources du fonds pour couvrir les frais.
Pour la « taxe anti-émeute », une surtaxe de 0,8 % sur la plupart des polices d’assurance serait introduite.
Les polices couvertes comprendraient la plupart des polices d’assurance non-vie habitation et automobile, ainsi que les polices d’assurance commerciales. Des exclusions spécifiques pour certains véhicules ferroviaires, aériens et maritimes, ainsi que pour l’assurance agricole, sont en place.
Jusqu’à présent, la couverture des dommages causés par les émeutes et les troubles civils (émeutes et mouvements populaires) était un supplément facultatif pour les polices d’assurance. Il est généralement exclu par défaut et ajouté uniquement si le preneur d’assurance le demande.
La couverture supplémentaire signifie qu’en cas de dégâts causés par une émeute, les frais sont payés directement par l’assureur, le coût supplémentaire étant déterminé par l’assureur ou négocié avec le preneur d’assurance.
Selon les nouvelles règles, cette politique deviendra obligatoire dans tous les contrats et devrait rapporter environ 400 millions d’euros par an.
Tous les montants récoltés grâce au prélèvement seront siphonnés dans un fonds géré par le Caisse Centrale de Réassurance (réassureur central public), avec une garantie de l’État de 4 milliards d’euros.
Une commission sera chargée de décider si les événements causant des dommages peuvent être qualifiés de troubles sociaux ou d’émeutes, permettant ainsi l’accès au fonds de réclamation.
Elle examinerait des éléments tels que le nombre de personnes présentes sur le site (généralement au moins 150) et si des forces de l’ordre supplémentaires ont été déployées pour faire face à la situation.
Les assureurs pourraient alors accéder à ces fonds à la suite de dommages causés par des manifestations ayant passé avec succès les tests de la commission, à condition que l’une des conditions suivantes soit remplie :
-
Au moins 700 000 € de sinistres assurés
-
Au moins 300 000 € de dégâts sur les bâtiments publics
-
Au moins 30 sinistres individuels dépassant chacun 10 000 €
Les personnes faisant des réclamations en raison de dommages devraient toujours s’adresser à leur assureur, mais les indemnisations pourraient provenir du fonds.
Notez qu’il existe déjà des scénarios supplémentaires dans lesquels les dommages peuvent être couverts en dehors du prélèvement.
Cela inclut une personne qui a opté pour une couverture supplémentaire contre les dommages causés par le feu pour son véhicule voyant sa voiture prendre feu lors d’une manifestation.
La taxe anti-émeute existe-t-elle ?
Presque certainement.
La mesure a été formellement adoptée dans le cadre du budget 2026, mais aucun décret officiel ni arrêté ministériel n’a été adopté pour mettre la mesure en pratique.
Cette question est revenue sur le devant de la scène après les manifestations du 17 octobre, lorsque le gouvernement a annoncé qu’il rédigerait les documents nécessaires pour la promulguer.
Cela nécessite deux décrets et deux arrêtés ministériels dans le Journal officiel.
Au 18 novembre, celles-ci n’ont pas encore été rendues publiques, les mesures peuvent donc changer, mais les éléments clés – tels que le prélèvement maximum de 1,5 % – sont fixés par le budget et ne peuvent pas être modifiés dans le projet.
Sous réserve que le décret et les arrêtés soient rédigés à temps, le prélèvement sera mis en œuvre à partir du 1er janvier 2027, touchant tous les nouveaux contrats à partir de cette date, et s’ajoutera aux contrats existants qui seront renouvelés l’année prochaine.
Qui paie la taxe et comment ?
Comme mentionné, le prélèvement s’appliquera aux polices qui couvrent les dommages de toute nature.
Cela inclut les contrats d’assurance habitation (habitation multirisque générale ainsi que des couvertures plus spécialisées), des polices d’assurance automobile et des assurances multirisques commerciales pour les biens immobiliers (pour les bâtiments physiques ou les travailleurs indépendants).
Il n’y a pas de limite au nombre de fois qu’une personne doit payer la taxe.
Par exemple, si vous possédez une résidence principale, une résidence secondaire, une voiture, une moto et que vous êtes indépendant, vous paierez le prélèvement de 0,8 % sur les cinq polices.
Les exemples ci-dessous montrent combien une personne paierait en plus de sa police actuelle :
-
Assurance habitation à 300 € par an – une majoration de 2,40 €
-
Assurance véhicule à 600 € par an – une majoration de 4,80 €
-
Assurance multirisque commerciale à 500 € par an – majoration de 4,00 €
Un outil d’estimation non officiel peut être trouvé ici pour voir combien supplémentaire vous paierez sur vos polices.
Dans la plupart des cas, l’augmentation sera simple, simplement ajoutée aux polices lors de la phase de renouvellement ou de souscription.
Elle serait versée dans le cadre des frais généraux du contrat, soit sur une base mensuelle, soit sous forme d’un versement forfaitaire unique selon les contrats.
Il est toutefois possible pour les assureurs de demander le prélèvement par d’autres moyens – jusqu’à ce que les textes juridiques pertinents soient publiés, cela n’est pas clair.
Outre le prélèvement de 0,8 %, les assureurs peuvent augmenter les frais d’assurance dans le cadre d’un renouvellement de police. Vous pouvez donc toujours demander directement le détail des coûts pour voir l’impact de tout changement avant de signer le contrat.
Politique controversée
Les propositions ont suscité un tollé dans toute la France, les gens étant furieux qu’on leur demande de payer les dommages causés par des manifestations auxquelles ils ne participent pas.
Les résidents ruraux – qui assistent rarement, voire jamais, à des manifestations violentes dans leur région – ont le sentiment de faire payer les coûts à ceux des zones urbaines qui peuvent se trouver à des centaines de kilomètres.
Il existe un sentiment général selon lequel tout le monde est puni pour les actions d’une minorité, qui elle-même n’est pas obligée de payer un supplément.
A noter qu’un projet de loi « émeutiers-payeurs » qui verrait les personnes participant à des rassemblements sociaux qui tournent à la violence être civilement responsables des coûts – même s’ils n’endommagent rien eux-mêmes – est actuellement en débat.
Cependant, les partisans de la nouvelle taxe sur les assurances affirment qu’elle peut empêcher les coûts d’assurance de monter en flèche en raison de troubles futurs.
Les entreprises et les propriétés situées dans des zones sujettes aux troubles sociaux – rues commerçantes animées des grandes villes ou autorités locales cherchant à couvrir les espaces publics – avaient du mal, voire impossible, à trouver des assureurs disposés à couvrir leurs propriétés en raison du risque de dommages lors d’une manifestation.
En mutualisant les coûts, cela permet à chacun d’accéder à des polices d’assurance à un prix raisonnable, sans avoir à payer des primes sévères en fonction de la localisation – un principe similaire au fonds pour les catastrophes naturelles.
En outre, les assureurs ne pourront pas invoquer les troubles sociaux pour augmenter les primes au taux de leur choix, puisque le prélèvement en tient déjà compte.